
令和7年度健全化判断比率等
地方公共団体の財政の健全化に関する法律に基づき、財政の健全化を判断するための4つの指標(健全化判断比率)と、公営企業ごとに経営状況を明らかにする指標(資金不足比率)についてお知らせします。
令和7年度決算に基づく市の健全化判断比率と公営企業の資金不足比率は、それぞれ早期健全化基準・経営健全化基準を下回る数値です。
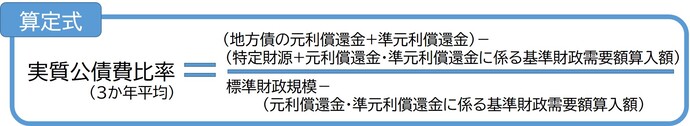
健全化判断比率のうち、実質公債費比率は5.1%で、前年度5.9%から0.8ポイント減少となっています。令和7年度決算では、分子において、一般会計に係る元利償還金が減少したことにより、他の項目に増減があるものの全体として減少(-12,917千円)となっています。また、分母の要因となる標準財政規模において、臨時財政対策債の発行額は皆減したものの、標準税収入額等及び普通交付税の額が増加したことにより、標準財政規模が増加(+391,189千円)となり、分子が減少し分母が増加したため、単年度では約0.2ポイント減少し、3カ年平均でも0.8ポイントの減少となりました。
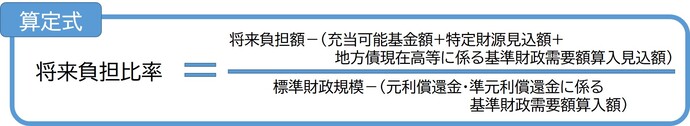
将来負担比率は、一般会計地方債現在高の増加(+35,347千円)と退職手当負担見込額の増加(+243,956千円)により、将来負担額は全体として増加(+859,720千円)となっていることに加えて、基準財政需要額算入見込額が減少(-319,342千円)していますが、財政調整基金等の残高増加により充当可能基金が大幅に増加(+342,042千円)したことなどで、充当可能な財源額が将来負担額を上回ったため、「-(数値なし)」となっています。
今後も、これらの指標や他の財政指標の動向に留意し、健全財政の維持に努めていきます。
令和7年度決算に基づく健全化判断比率
|
比率の区分 |
令和7年度 |
令和7年度 |
令和6年度 |
令和6年度 |
|---|---|---|---|---|
| 実質赤字比率 |
− |
12.85% |
− |
12.89% |
| 連結実質赤字比率 |
− |
17.85% |
− |
17.89% |
| 実質公債費比率 |
5.1% |
25.0% |
5.9% |
25.0% |
| 将来負担比率 |
- (数値なし) |
350.0% |
- (数値なし) |
350.0% |
令和7年度決算に基づく公営企業の資金不足比率
|
事業会計の名称 |
令和7年度 |
令和7年度 |
令和6年度 |
令和6年度 |
|---|---|---|---|---|
| 下水道事業会計 |
− |
20% |
− |
20% |
各比率の説明
1 健全化判断比率
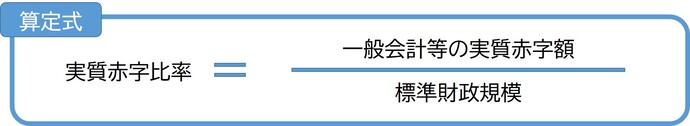
・ 実質赤字比率
一般会計の赤字の程度を指標化し、財政運営の深刻度を示します。
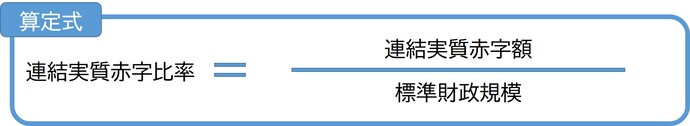
・ 連結実質赤字比率
全ての会計を合算して赤字の程度を指標化し、市全体としての財政運営の深刻度を示します。
・ 実質公債費比率
借入金の返済額及びこれに準じる額の大きさを指標化し、資金繰りの危険度を示します。
・ 将来負担比率
一般会計の借入金や将来支払っていく可能性のある負担などの現時点での残高を指標化し、将来財政を圧迫する可能性が高いかどうかを示します。
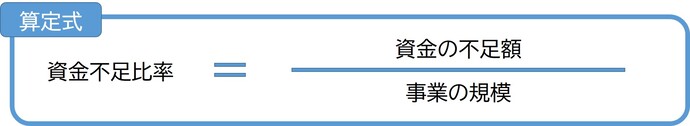
2 資金不足比率
公営企業の資金不足を、公営企業の事業規模である料金収入の規模と比較して指標化し、経営状況の深刻度を示します。
このページに関するお問い合わせ
経営企画部財政課
〒249-8686 神奈川県逗子市逗子5丁目2番16号
電話番号:046-872-8133
お問い合わせは専用フォームをご利用ください。